«Восток Ойл»: Анализ проекта
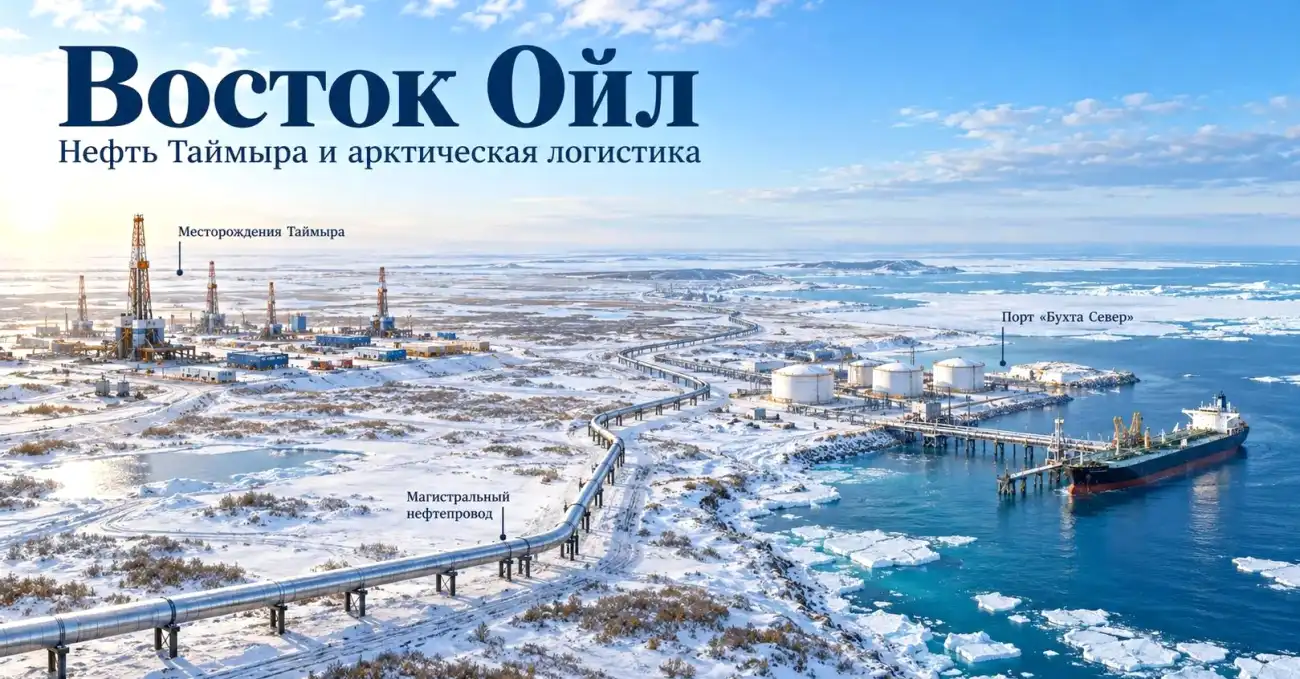
Проект «Восток Ойл» объединяет нефтяные месторождения севера Красноярского края, магистральный трубопровод, арктический порт и морской маршрут по Северному морскому пути.
Категории: Россия Технологии Транспорт Экономика Наука Экология Промышленность
Как устроен крупнейший нефтяной проект российской Арктики
После многолетнего строительства 5 сентября 2026 года началась транспортировка первой нефти к терминалу «Бухта Север». Однако запуск инфраструктуры — только начало: главным испытанием станет выход на запланированные объёмы добычи и круглогодичной отгрузки.
От проекта на карте к работающей системе
«Восток Ойл» часто называют месторождением, хотя в действительности это значительно более сложная конструкция. Проект представляет собой интегрированный нефтегазовый кластер, объединяющий уже действующие промыслы Ванкорской группы, новые месторождения Таймыра, разведочные участки, трубопроводы, энергетические объекты и собственный морской терминал.
Идея такого объединения была публично представлена в 2019 году. Экономическая логика заключалась в том, чтобы создать общую инфраструктуру для разрозненных месторождений севера Красноярского края. Отдельное освоение каждого из них потребовало бы строительства нескольких параллельных транспортных систем и сделало бы добычу заметно дороже.
5 сентября 2026 года был введён в эксплуатацию ключевой элемент первой очереди — магистральный нефтепровод «Ванкор — Пайяха — Бухта Север». Первая нефть поступила к арктическому побережью и была загружена в танкер «Валентин Пикуль». Тем самым проект перешёл из преимущественно строительной стадии в промышленно-логистическую фазу. О запуске официально сообщила пресс-служба президента России.
Тезис 1. «Восток Ойл» — это не одно гигантское месторождение, а система взаимосвязанных добывающих и транспортных активов.
Ресурсная база: большая цифра требует пояснений
На церемонии запуска ресурсная база проекта была оценена более чем в 7 млрд тонн высококачественной нефти. Это действительно масштаб, сопоставимый с крупнейшими мировыми нефтяными провинциями. Но ресурсную базу нельзя автоматически считать доказанными и готовыми к добыче запасами.
В нефтяной геологии используются разные категории. Доказанные запасы имеют высокую степень изученности и экономическое обоснование. Вероятные и возможные запасы характеризуются большей неопределённостью. Ресурсы разведочных участков оценивают ещё до того, как завершены бурение, испытания и подготовка технологической схемы разработки.
Поэтому число 7 млрд тонн показывает прежде всего долгосрочный геологический потенциал объединённой территории. Фактический объём рентабельной добычи будет зависеть от результатов доразведки, продуктивности скважин, извлекаемости нефти, стоимости оборудования, налогового режима и мировых цен.
Периметр проекта также менялся. В него добавлялись новые лицензионные участки, из-за чего опубликованные в разные годы оценки — 5, 6,5 или 7 млрд тонн — относятся не всегда к одному и тому же набору активов. В годовой отчётности за 2024 год «Роснефть» сообщала о расширении периметра «Восток Ойл» с 52 до 60 лицензионных участков. Это одна из причин роста общей ресурсной оценки.
Тезис 2. Семь миллиардов тонн — характеристика потенциала провинции, а не обещание добыть весь этот объём в установленные сроки.
Ванкор как промышленная основа проекта
Проект опирается на две разные группы активов. Первая — уже освоенные месторождения Ванкорского кластера: Ванкорское, Сузунское, Тагульское и Лодочное. Ванкорское месторождение было введено в эксплуатацию ещё в 2009 году и имеет действующие скважины, установки подготовки нефти, дороги, энергетику и персонал.
Вторая группа — новые и менее освоенные активы на Таймыре: Пайяхское, Ичемминское, Байкаловское, Западно-Иркинское и другие участки. Именно от скорости их подготовки зависит, сможет ли «Восток Ойл» стать источником действительно новой добычи, а не только альтернативным маршрутом вывоза уже производимой ванкорской нефти.
Такое сочетание уменьшает стартовые риски. Действующие месторождения позволяют загружать новую инфраструктуру ещё до выхода таймырских промыслов на проектную мощность. Одновременно оно усложняет интерпретацию статистики. Если нефть, ранее поступавшая из Ванкора в систему «Транснефти», направляется на север, это увеличивает отгрузку через «Бухту Север», но не обязательно означает равный прирост общей добычи в России.
Показательная цифра была озвучена при запуске: введено более 2000 скважин из 12 000 проектных. Однако значительная часть первых двух тысяч связана с действующими месторождениями объединённого периметра. Эту величину нельзя трактовать как количество новых скважин, пробуренных исключительно в рамках строительства «Восток Ойл» после 2019 года.
Тезис 3. Первые объёмы обеспечивает зрелый Ванкорский кластер, тогда как долгосрочный рост должен прийти с новых месторождений Таймыра.
Почему нефть считается высококачественной
Одно из преимуществ проекта — характеристики добываемого сырья. Заявленное содержание серы составляет примерно 0,01–0,1%. Для сравнения, российская экспортная смесь Urals обычно содержит заметно больше серы.
Малосернистая нефть удобнее для переработки. Нефтеперерабатывающему заводу требуется меньше операций по удалению сернистых соединений, ниже расход водорода и нагрузка на установки гидроочистки. При прочих равных такое сырьё может продаваться с премией относительно более тяжёлых и сернистых сортов.
Однако «Восток Ойл» включает несколько геологических объектов, поэтому свойства нефти на разных месторождениях отличаются. Итоговые характеристики экспортного сорта будут зависеть от пропорций смешения потоков. До накопления устойчивой статистики промышленной отгрузки корректнее говорить не об абсолютно однородной нефти, а о семействе преимущественно лёгких и малосернистых потоков.
Низкое содержание серы является коммерческим и технологическим преимуществом, но не делает проект климатически нейтральным. Основная часть углеродного следа нефти возникает при сжигании произведённых из неё топлив. Отдельно учитываются выбросы при бурении, подготовке, перекачке и морской транспортировке.
Тезис 4. Малосернистая нефть повышает привлекательность проекта для переработчиков, но не отменяет его общего экологического и климатического воздействия.
Нефтепровод через Таймыр
Центральным сооружением проекта стал нефтепровод «Ванкор — Пайяха — Бухта Север» протяжённостью 790 км и проектной пропускной способностью до 100 млн тонн в год. Он соединяет месторождения с Енисейским заливом и создаёт северное направление транспортировки, независимое от традиционных маршрутов через Западную Сибирь.
Большая часть трассы проходит по малонаселённой территории с многолетнемёрзлыми грунтами, болотами и многочисленными водотоками. Более 400 км выполнено в двухниточном варианте. Особенно сложным объектом стал переход через Енисей: подводная часть имеет протяжённость около 6 км, а трубы проложены ниже речного дна.
К сентябрю 2025 года на проектных отметках находилось 637 км трубопровода, были завершены основные работы на основном и резервном переходах через Енисей. Параллельно строились насосные станции, приёмосдаточный пункт, резервуарный парк и причалы. Эти данные содержатся в отчётности «Роснефти» за девять месяцев 2025 года.
Проектная мощность трубопровода заметно превышает ожидаемую загрузку первых лет. Это нормальная особенность магистральной инфраструктуры: она создаётся с запасом на десятилетия. Но одновременно это означает, что экономическая эффективность всей системы будет существенно зависеть от того, насколько быстро новые месторождения смогут заполнить свободную пропускную способность.
Тезис 5. Нефтепровод создаёт возможность транспортировать 100 млн тонн, но сама труба не гарантирует появления такого объёма добычи.
«Бухта Север» и новая экспортная география
Конечная точка нефтепровода — терминал «Бухта Север» на западном берегу полуострова Таймыр, в районе Енисейского залива. Он создавался на базе расширяемых границ морского порта Диксон. Проект предусматривает нефтеналивные причалы, резервуарный парк, грузовые терминалы, собственный портовый флот и объекты безопасности.
Размещение порта позволяет отправлять нефть как на запад, к Мурманску и далее на мировые рынки, так и на восток — в страны Азиатско-Тихоокеанского региона. После сокращения доступа российских компаний к европейскому рынку именно азиатское направление приобрело основное стратегическое значение.
«Бухта Север» одновременно становится источником грузовой базы для Северного морского пути. Если проект выйдет на 50 млн тонн в год, его нефть может составить значительную часть всего грузопотока по арктической трассе. Тем самым инвестиции в нефтедобычу, ледоколы, навигацию, аварийно-спасательные базы и морские терминалы оказываются взаимозависимыми.
Сам терминал создаёт маршрут, но не решает проблему флота. Для регулярной круглогодичной перевозки потребуются десятки танкерных рейсов, суда высокого ледового класса и ледокольное сопровождение. Аналитики называют именно доступность арктических танкеров одним из главных ограничителей темпов наращивания экспорта.
Тезис 6. «Бухта Север» — не просто нефтяной порт, а опорный элемент новой экспортной оси России через Северный морской путь.
Сроки: первоначальный график оказался слишком оптимистичным
Ранние презентации предполагали добычу около 30 млн тонн уже в середине 2020-х годов, 50 млн тонн к 2027 году и до 100–115 млн тонн в начале следующего десятилетия. Фактически первая промышленная отгрузка началась только осенью 2026 года.
Отставание объясняется не одной причиной. Проект столкнулся с огромным объёмом строительно-монтажных работ, арктической сезонностью, необходимостью прокладки перехода через Енисей, изменением инвестиционной среды и ограниченным доступом к некоторым зарубежным технологиям. Дополнительным препятствием стал дефицит танкеров высокого ледового класса.
В 2025 году на Пайяхском и Ичемминском месторождениях ещё продолжалась опытно-промышленная эксплуатация. За девять месяцев было завершено 19 эксплуатационных скважин, а пайяхская нефть в зимний период вывозилась автомобилями на Сузунское месторождение. Это показывает, насколько велик разрыв между локальной опытной добычей и промышленным потоком в десятки миллионов тонн.
После запуска был представлен новый ориентир: около 30 млн тонн во второй половине 2027 года, до 50 млн тонн к 2030 году и возможность дальнейшего увеличения поставок до 100 млн тонн при наличии рыночного спроса и благоприятной экономической конъюнктуры. Такая формулировка важна: показатель 100 млн тонн теперь обозначается как условный потенциал, а не как безусловно утверждённая ближайшая цель. Актуальные параметры приводит «Интерфакс».
Тезис 7. Запуск 2026 года подтверждает техническую реализуемость проекта, но выполнение производственной программы ещё предстоит доказать.
Экономика арктического мегапроекта
По данным, озвученным во время запуска, совокупные вложения в интегральный проект достигли примерно 4 трлн рублей. Более ранние государственные документы оценивали полную инвестиционную программу примерно в 11–12 трлн рублей, однако такие оценки зависят от состава объектов, цен на оборудование, инфляции и длительности строительства.
Капиталоёмкость объясняется тем, что на Таймыре приходится одновременно создавать почти все компоненты промышленной системы: буровые площадки, установки подготовки нефти, электростанции, линии электропередачи, дороги, вахтовые посёлки, трубопроводы, порт, аэродромы и связь. В обжитом нефтедобывающем регионе часть этой инфраструктуры уже существовала бы.
Проект поддерживается специальным арктическим налоговым режимом и государственными инвестициями в инфраструктуру Северного морского пути. Экономически это можно рассматривать как разделение рисков: компания финансирует добывающие и значительную часть транспортных объектов, а государство создаёт налоговые условия и развивает общую арктическую логистику.
Для бюджета конечный эффект зависит не только от размера льгот. Необходимо учитывать налоги после выхода на проектный режим, экспортную выручку, заказы российской промышленности и занятость. Вместе с тем льготный период создаёт для государства риск: если добыча окажется ниже планов, часть ожидаемой отдачи будет отложена или не реализуется.
Тезис 8. Экономику «Восток Ойл» определяет не только цена нефти, но и степень загрузки чрезвычайно дорогой инфраструктуры.
Санкции, технологии и отечественные поставщики
Первоначально проект рассчитывал на участие международных инвесторов и поставщиков. В 2020–2021 годах доли приобрели международные трейдеры Trafigura, Vitol и Mercantile & Maritime. После февраля 2022 года они вышли из проекта. Trafigura продала свою 10-процентную долю гонконгской Nord Axis, о чём сообщала сама компания.
Ограничения затронули судостроение, морское оборудование, финансирование и поставки отдельных технологических компонентов. В январе 2025 года власти США прямо указали «Восток Ойл» среди проектов, развитие которых должны были затруднить новые санкции. Наиболее чувствительным звеном оказался арктический флот: построить трубопровод и резервуары недостаточно, если нефть нельзя регулярно вывозить из покрытого льдом порта.
Ответом стала ускоренная локализация. Для проекта разработали российскую серию арктических буровых установок «Таймыр», расширили выпуск труб, насосного и электротехнического оборудования. На церемонии запуска утверждалось, что всё основное применяемое оборудование производится в России.
Даже при высокой локализации остаётся вопрос стоимости. Замена привычного международного оборудования отечественными аналогами может укреплять промышленную независимость, но нередко требует дополнительных расходов, испытаний и времени. Поэтому технологический суверенитет в данном случае является одновременно преимуществом и фактором удорожания.
Тезис 9. Санкции не остановили строительство, но изменили состав участников, логистику и экономику проекта.
Экологические риски Арктики
Арктическая природа восстанавливается медленнее, чем экосистемы умеренного пояса. Низкие температуры замедляют разложение нефтепродуктов, короткий вегетационный период ограничивает восстановление растительности, а удалённость объектов усложняет аварийные работы.
Основные локальные риски связаны с утечками из скважин и трубопроводов, повреждением многолетнемёрзлых грунтов, переходами через водоёмы, портовой перевалкой и движением танкеров. Потепление Арктики делает расчёты сложнее: деградация мерзлоты способна изменять устойчивость опор, дорог и площадок на протяжении всего жизненного цикла сооружений.
Рост судоходства несёт дополнительную нагрузку. Сажа, или чёрный углерод, образующаяся при работе судовых двигателей, оседает на снегу и льду, уменьшает их отражательную способность и ускоряет нагрев поверхности. По оценке международной Коалиции за климат и чистый воздух, чёрный углерод обеспечивает заметную долю климатического воздействия мирового судоходства, а в Арктике его эффект особенно выражен.
Инфраструктура также пересекает территории традиционного природопользования. Для коренных народов Таймыра имеют значение состояние рек, рыболовных участков, пастбищ и путей миграции северного оленя. Денежная компенсация не всегда заменяет утрату связанных между собой природных территорий.
При этом экологическую оценку нельзя сводить к утверждению, что любой промышленный объект неизбежно приведёт к катастрофе. Современная диагностика труб, резервные нитки, автоматические системы остановки, спутниковый мониторинг и аварийные подразделения способны значительно снизить вероятность происшествий. Ключевой вопрос — насколько последовательно эти решения будут работать через 20, 50 или 100 лет эксплуатации.
Тезис 10. Главный экологический вызов состоит не только в предотвращении отдельной аварии, но и в управлении накопленным воздействием огромной инфраструктуры.
Что проект означает для России
При выходе на 50 млн тонн в год «Восток Ойл» сможет давать объём, сопоставимый примерно с десятой частью современной российской нефтедобычи. Потенциальные 100 млн тонн приблизили бы его долю к одной пятой, хотя достижение этого уровня пока остаётся долгосрочным сценарием.
Проект позволяет компенсировать естественное снижение добычи на старых месторождениях Западной Сибири. Он создаёт отдельный выход к океану, расширяет грузовую базу Северного морского пути и переносит часть экономической активности в Арктическую зону.
Кроме того, строительство формирует спрос на трубы большого диаметра, металлоконструкции, буровые установки, энергетику, связь, суда и портовое оборудование. Этот промышленный эффект возникает ещё до достижения максимальной добычи.
Однако значение проекта не следует оценивать только по максимальной цифре. Даже стабильные 25–30 млн тонн в год могут сделать его крупным нефтяным активом. Разница заключается в другом: при таких объёмах проект будет важным региональным кластером, а при 50–100 млн тонн превратится в один из системообразующих центров российской нефтяной отрасли.
Тезис 11. Стратегический результат зависит от того, станет ли «Бухта Север» выходом для ограниченного потока или ядром полноценной новой нефтяной провинции.
Три возможных сценария
Базовый сценарий предполагает выход примерно на 30 млн тонн в 2027–2028 годах и постепенное увеличение отгрузки до 50 млн тонн к началу следующего десятилетия. Для него нужны успешное развитие Пайяхского и соседних месторождений, достаточный флот и устойчивый спрос в Азии.
Консервативный сценарий возможен при замедленном бурении новых активов и ограниченной доступности ледовых танкеров. Тогда терминал будет загружаться преимущественно ванкорской нефтью, а объём стабилизируется в диапазоне 20–30 млн тонн. Проект останется работающим, но часть трубопроводной и портовой мощности окажется невостребованной.
Расширенный сценарий предусматривает 50 млн тонн к 2030 году и дальнейшее движение к 100 млн тонн. Для этого потребуется масштабное бурение тысяч скважин, строительство новых промысловых трубопроводов, увеличение резервуарного парка, расширение терминала и полноценный флот высокого ледового класса. Одновременно мировой рынок должен сохранять спрос на дополнительные российские объёмы.
Наиболее реалистичной выглядит поэтапная траектория без резкого скачка. Первые годы покажут фактическую производительность новых месторождений и пропускную способность морской логистики. Именно эти данные, а не проектные презентации, позволят оценить долгосрочный масштаб «Восток Ойл».
Тезис 12. Запуск первой нефти завершил инженерный этап неопределённости, но геологическая, коммерческая и логистическая неопределённость сохраняется.
Заключение
«Восток Ойл» уже состоялся как один из крупнейших инфраструктурных проектов российской Арктики. Построены магистральный нефтепровод, сложный переход через Енисей и первая очередь терминала «Бухта Север», началась фактическая отгрузка нефти.
Но ввод транспортной системы и создание новой нефтяной провинции — не одно и то же. В ближайшие годы проекту предстоит подтвердить запасы новых месторождений промышленной добычей, обеспечить строительство тысяч скважин, сформировать арктический танкерный флот и добиться приемлемой экономики при огромных капитальных затратах.
Поэтому оценивать «Восток Ойл» следует не как завершённый мегапроект, а как запущенную платформу долгосрочного освоения Таймыра. Её минимальная функция — обеспечить новый маршрут вывоза ванкорской нефти. Максимальная — создать один из крупнейших центров мировой нефтедобычи. Какой из этих вариантов реализуется, станет понятно по динамике добычи и отгрузки до 2030 года.
Краткие факты и даты
- 2009 год — начало промышленной эксплуатации Ванкорского месторождения.
- 2019 год — публичное представление концепции «Восток Ойл».
- 2020 год — приобретение «Роснефтью» Пайяхской группы активов и формирование расширенного периметра проекта.
- 2021 год — начало активного строительства терминала «Бухта Север».
- 2022 год — выход из проекта международных трейдеров Trafigura, Vitol и Mercantile & Maritime.
- 2025 год — опытно-промышленная добыча на Пайяхском и Ичемминском месторождениях; к сентябрю уложено 637 км магистрального нефтепровода.
- 5 сентября 2026 года — запуск нефтепровода и загрузка первой нефти в танкер.
- 790 км — протяжённость нефтепровода «Ванкор — Пайяха — Бухта Север».
- 100 млн тонн в год — его проектная пропускная способность.
- Более 7 млрд тонн — заявленная ресурсная база объединённого проекта.
- 0,01–0,1% — заявленный диапазон содержания серы в нефти.
- Около 4 трлн рублей — объём инвестиций, названный при запуске.
- 30 млн тонн — ориентир поставок во второй половине 2027 года.
- До 50 млн тонн — плановый уровень к 2030 году.
- До 100 млн тонн — условный долгосрочный потенциал при благоприятной конъюнктуре.
- 12 000 скважин — заявленный полный проектный фонд.
- До 100 лет — заявленная продолжительность жизненного цикла проекта с учётом дальнейшего освоения ресурсной базы.
Материал подготовлен по данным, доступным на 6 сентября 2026 года. Помимо официальных сообщений и корпоративной отчётности, при оценке сроков и ограничений учтён независимый отраслевой анализ проекта и спутниковых данных, а параметры развития Северного морского пути сопоставлены с правительственным планом до 2035 года.
Опубликовано:
Категории материала: