Социально-экономическое положение областей ЦФО в июле 2026 года
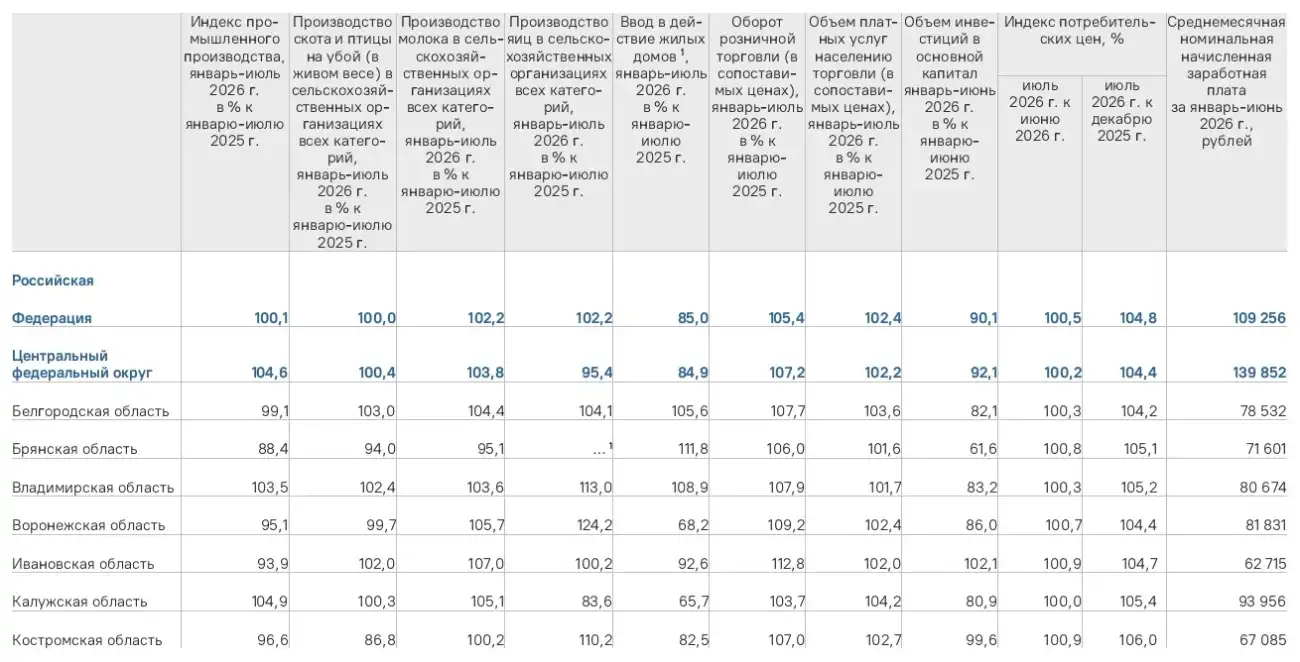
Центральный федеральный округ завершил январь–июль 2026 года с ростом промышленного производства на 4,6% и розничного оборота на 7,2% относительно аналогичного периода прошлого года. Одновременно ввод жилья сократился на 15,1%, а показатель инвестиций в основной капитал за первое полугодие оказался на 7,9% ниже прошлогоднего.
ЦФО к июлю 2026 года: рост производства и торговли на фоне сокращения инвестиций
Эти разнонаправленные изменения — главная особенность экономической картины округа, представленной в приложенной статистической таблице.
Материал подготовлен исключительно по двухстраничному PDF «Социально-экономическое положение областей ЦФО». Внешние сведения не привлекались. Все даты и значения приведены согласно документу; дополнительные разности, доли и подсчёты регионов рассчитаны по его строкам. Таблица характеризует отдельные стороны экономики и оплаты труда, но не содержит данных, достаточных для оценки всего социально-экономического положения населения.
Как читать показатели: период, база сравнения и масштаб
Большинство колонок охватывает январь–июль 2026 года и сопоставляет его с январём–июлем 2025-го. Инвестиции и заработная плата приведены за январь–июнь. Для потребительских цен используются две другие базы: июнь 2026 года и декабрь 2025-го. Поэтому «состояние к июлю» здесь означает сводку нескольких статистических периодов, а не результаты одного июля.
Индекс 104,6% означает рост на 4,6%, а индекс 84,9% — снижение на 15,1%. Запись «в 2,4 раза» соответствует увеличению примерно на 140%. Разница между индексами 104,6% и 100,1% составляет 4,5 процентного пункта. Это разные способы сравнения, и смешивать их нельзя.
Таблица преимущественно показывает темпы изменения, а не абсолютные размеры производства и рынков. Регион с быстрым ростом не обязательно производит больше соседей. Общий индекс ЦФО также нельзя восстановить простым усреднением региональных процентов: для этого нужны соответствующие статистические веса.
Тезис 1. Данные позволяют сравнить динамику регионов, но не составить рейтинг их экономического размера или общего благополучия.
Промышленность: рост шире столичного региона
Промышленный индекс ЦФО составил 104,6%, тогда как общероссийский — 100,1%. Разница в динамике достигает 4,5 процентного пункта. По этому показателю округ заметно опережает страну, хотя внутри него нет единого направления движения для всех территорий.
Рост зафиксирован в 12 из 18 регионов. Орловская область сохранила прошлогодний уровень, пять областей показали снижение. Наиболее высокие темпы отмечены в Курской области — +10,6%, Смоленской — +9,4%, Ярославской области и Москве — по +8,6%, Тамбовской — +8,2%. Далее следуют Рязанская область с +5,0% и Калужская с +4,9%.
Московская область прибавила 3,0%, Владимирская — 3,5%, Липецкая — 3,7%, Тульская — 1,9%, Тверская — 0,3%. Сокращение отмечено в Брянской области — −11,6%, Ивановской — −6,1%, Воронежской — −4,9%, Костромской — −3,4%, Белгородской — −0,9%.
Эти результаты показывают географически широкий, но неоднородный рост. Однако таблица не содержит отраслевой разбивки: объяснять конкретные изменения работой автопрома, металлургии, оборонных предприятий или отдельных заводов на её основании нельзя. По одним индексам также невозможно определить вклад каждой области в общий прирост округа.
Тезис 2. Промышленный рост наблюдается в двух третях регионов ЦФО, однако разница между максимальным и минимальным региональными индексами достигает 22,2 процентного пункта.
Потребительский рынок: торговля растёт во всех регионах
Розничный оборот ЦФО увеличился на 7,2% в сопоставимых ценах, по России — на 5,4%. Указание на сопоставимые цены принципиально: показатель учитывает изменение цен, поэтому речь не просто об увеличении денежных сумм в кассах.
Положительная динамика розницы зафиксирована во всех 18 регионах. Самый высокий прирост — в Ивановской области, 12,8%. Следом идут Воронежская область — 9,2%, Орловская — 8,4%, Москва — 8,0%, Владимирская область — 7,9% и Белгородская — 7,7%. В Подмосковье рост составил 6,8%. Минимальные, но положительные значения отмечены в Смоленской области — 3,0% и Калужской — 3,7%.
Ивановская область особенно наглядно демонстрирует различие между производством и торговлей: промышленный выпуск сократился на 6,1%, а розничный оборот вырос на 12,8%. Это не противоречие. Местные предприятия могут продавать продукцию за пределами региона, а местные магазины — товары, произведённые в других субъектах и странах. Таблица подтверждает расхождение двух показателей, но не раскрывает источники финансирования покупок.
Тезис 3. Розничная торговля — наиболее повсеместный источник положительной динамики: её оборот вырос в каждом регионе округа.
Платные услуги: расширение без опережения страны
Объём платных услуг населению в ЦФО увеличился на 2,2% в сопоставимых ценах. Общероссийский прирост составил 2,4%. Следовательно, положительная динамика округа в этой сфере немного уступает динамике страны — на 0,2 процентного пункта.
Услуги, как и розница, выросли во всех 18 регионах. Наибольший прирост отмечен в Смоленской области — 6,1%, Тамбовской — 5,3%, Тульской — 4,7%, Курской — 4,3% и Калужской — 4,2%. В Московской области он составил 3,6%, в Москве — 1,5%. Самое небольшое увеличение зафиксировано в Тверской области — 0,6%.
В самом PDF заголовок колонки содержит словосочетание «Объем платных услуг населению торговли». В статье эта колонка интерпретируется как объём платных услуг населению: розничная торговля выделена рядом отдельно. Детализация услуг отсутствует, поэтому приписывать рост туризму, медицине, транспорту или бытовому обслуживанию было бы необоснованно.
Тезис 4. Потребительская активность расширяется и в торговле, и в услугах, но темп роста услуг в ЦФО существенно ниже темпа роста розницы.
Инвестиции: главный ограничивающий показатель
За январь–июнь инвестиционный показатель ЦФО составил 92,1% от уровня первого полугодия 2025 года. Это снижение на 7,9%. По России индекс равен 90,1%, то есть сокращение достигает 9,9%. Положение округа по этому сравнению лучше общероссийского, однако направление динамики остаётся отрицательным.
Рост инвестиций показали только три региона: Ивановская область — +2,1%, Тверская — +0,3%, Москва — +0,1%. В остальных 15 субъектах показатель ниже прошлогоднего. Костромская область подошла близко к сохранению уровня: −0,4%.
Самые глубокие сокращения отмечены в Брянской области — −38,4%, Ярославской — −29,3%, Тульской — −28,6%, Московской — −26,1% и Липецкой — −25,5%. При этом промышленность Ярославской, Тульской, Московской и Липецкой областей за январь–июль росла.
Совмещение промышленного роста и инвестиционного спада экономически возможно. Текущий выпуск может увеличиваться на уже существующих мощностях, тогда как вложения в новые объекты и оборудование сокращаются. Это объяснение механизма, а не установленная причина изменений в перечисленных регионах. Для проверки причин потребовались бы сведения о проектах, структуре капитальных затрат и прошлогодней базе.
Заголовок инвестиционной колонки не уточняет ценовую основу сравнения. Поэтому по этому документу корректно говорить о снижении приведённого инвестиционного показателя, не добавляя отсутствующую методологическую характеристику.
Тезис 5. Рост текущего производства сопровождается сокращением инвестиций в большинстве регионов; это основание внимательно следить за будущим обновлением мощностей, но не готовый прогноз спада.
Жилищный ввод: шесть регионов растут, двенадцать снижаются
Индекс ввода жилых домов в ЦФО составил 84,9%, по России — 85,0%. Таким образом, снижение в округе достигло 15,1%, практически совпав с общероссийскими 15,0%.
Рост ввода показали шесть территорий: Москва — +17,7%, Липецкая область — +12,4%, Брянская — +11,8%, Владимирская — +8,9%, Тамбовская — +8,0%, Белгородская — +5,6%. В остальных 12 регионах введено меньше жилья, чем за аналогичный период 2025 года.
Наибольшее сокращение зафиксировано в Калужской области — −34,3%, Воронежской — −31,8%, Московской — −29,8%, Курской — −27,5%, Орловской — −26,0%. У Рязанской области снижение относительно небольшое — 2,4%.
Ввод характеризует завершённые объекты. Это не показатель числа новых строительных площадок, продаж квартир, ипотечных выдач или общей строительной активности. Величина ввода может зависеть от распределения сроков завершения проектов. Примечание PDF также уточняет, что относительные показатели учитывают дома на земельных участках, предназначенных для садоводства. Поэтому трактовать колонку исключительно как динамику многоквартирных новостроек нельзя.
Тезис 6. Сокращение жилищного ввода охватило две трети регионов, но относится к завершённому жилью с учётом домов на садовых участках, а не ко всему строительству.
Сельское хозяйство: молоко, скот и яйца движутся по-разному
Аграрный блок включает три отдельных производственных показателя. Их нельзя объединять в общий индекс сельского хозяйства: в таблице отсутствуют растениеводство и веса, необходимые для такого расчёта. Сфера охвата в заголовках описана как сельскохозяйственные организации, хотя формулировка «организации всех категорий» требует методологического уточнения; автоматически распространять эти значения на все хозяйства населения и фермеров нельзя.
Производство скота и птицы на убой, измеряемое в живом весе, в ЦФО выросло на 0,4%, тогда как по России сохранилось на прошлогоднем уровне. Среди 17 областей рост отмечен в 11. Лидируют Смоленская область — +10,4%, Липецкая и Орловская — по +8,1%, Рязанская — +7,8%. Наибольшее снижение наблюдается в Костромской области — −13,2%, Тверской — −12,0% и Тульской — −10,9%. Живой вес животных нельзя приравнивать к выпуску готового мяса.
Производство молока по округу выросло на 3,8%, по стране — на 2,2%. Положительная динамика отмечена в 13 областях из 17. Особо выделяется Тверская область с приростом 22,1%. Далее идут Ивановская — 7,0%, Липецкая — 6,8%, Рязанская — 6,2%, Воронежская — 5,7% и Калужская — 5,1%. Снижение наблюдается в Тамбовской области — −6,1%, Брянской — −4,9%, Московской — −3,2% и Орловской — −2,5%.
Тезис 7. В представленной части аграрного сектора молочное производство растёт заметно быстрее производства скота и птицы на убой.
Производство яиц в ЦФО сократилось на 4,6%, хотя общероссийский показатель вырос на 2,2%. Внутри округа наблюдаются особенно сильные различия. В Подмосковье выпуск увеличился в 2,4 раза, в Тульской области — на 27,8%, Воронежской — на 24,2%, Владимирской — на 13,0%. В Ярославской области индекс составил всего 25,8%, что означает сокращение на 74,2%. Снижение отмечено также в Калужской области — на 16,4% и Тверской — на 10,8%.
По шести областям численные значения выпуска яиц не раскрыты: Брянской, Курской, Орловской, Рязанской, Смоленской и Тамбовской. В ячейках стоят многоточия с надстрочной единицей, хотя пояснение о конфиденциальности внизу страницы имеет номер 2. Это внутренняя несогласованность сносок. Такие ячейки в анализе остаются пропусками; трактовать их как нулевой выпуск нельзя. Прочерки в московской строке аграрного блока также не подменяются нулями.
Тезис 8. Рост выпуска яиц в Подмосковье и ряде областей сочетается с сокращением по округу в целом; без абсолютных объёмов нельзя определить вклад каждой территории.
Цены: умеренное преимущество округа при заметных различиях областей
В июле потребительские цены в ЦФО выросли на 0,2% к июню, по России — на 0,5%. Относительно декабря 2025 года рост составил 4,4% в округе и 4,8% по стране. В обоих сравнениях показатель ЦФО ниже общероссийского.
Наименьшее повышение к декабрю зафиксировано в Тверской области — 3,7%, Москве и Орловской области — по 3,8%, Смоленской — 4,0%. Наибольшее — в Костромской области, 6,0%, Калужской — 5,4%, Владимирской и Тамбовской — по 5,2%. Разница между максимальным и минимальным региональными значениями составляет 2,3 процентного пункта.
В Москве, Московской и Калужской областях июльский индекс к июню равен 100,0%: в точности опубликованного округления общий уровень цен не изменился. Это не означает, что неизменной осталась цена каждого товара. Максимальный месячный рост отмечен в Тамбовской области — 1,1%.
Тезис 9. Указанные 4,4% — рост цен в ЦФО относительно декабря 2025 года; годовая инфляция к июлю 2025-го в таблице не приведена.
Зарплата: высокий средний уровень и широкий региональный разрыв
Среднемесячная номинальная начисленная зарплата за январь–июнь составила в ЦФО 139 852 рубля, по России — 109 256 рублей. Окружной показатель выше на 30 596 рублей, или примерно 28,0%. Это средняя начисленная сумма до удержания налогов, а не медианная зарплата, располагаемый доход или гарантированная сумма, получаемая каждым работником.
Региональные различия велики. В Москве показатель достигает 196 861 рубля, в Московской области — 129 517 рублей. Далее идут Калужская область — 93 956 рублей, Тульская — 90 548 рублей, Липецкая — 82 477 рублей, Ярославская — 82 293 рубля и Воронежская — 81 831 рубль.
Наименьшие значения отмечены в Ивановской области — 62 715 рублей, Костромской — 67 085 рублей, Орловской — 67 835 рублей, Тамбовской — 68 758 рублей. Разница между Москвой и Ивановской областью составляет 134 146 рублей, а отношение средних зарплат — примерно 3,14 раза.
Только Москва находится выше среднего по самому ЦФО. Выше общероссийского значения расположены Москва и Московская область; остальные 16 субъектов — ниже. Это показывает, насколько осторожно следует переносить среднюю характеристику округа на отдельный регион. При этом зарплаты за прошлый год в документе нет, поэтому оценить их номинальный или реальный рост нельзя.
Тезис 10. Высокая средняя зарплата ЦФО не описывает типичный уровень оплаты труда в большинстве его регионов.
Московская область: рост потребления и производства при сокращении вложений
Подмосковье сочетает промышленный рост 3,0%, увеличение розничного оборота 6,8% и платных услуг 3,6%. По темпам промышленности и розницы область уступает округу, а по услугам опережает его.
Одновременно инвестиционный показатель сократился на 26,1%, ввод жилья — на 29,8%. Оба снижения глубже окружных. В аграрном блоке производство скота и птицы увеличилось на 0,2%, молока сократилось на 3,2%, выпуск яиц вырос в 2,4 раза.
Средняя начисленная зарплата — 129 517 рублей — выше общероссийской примерно на 18,5%, но ниже средней по ЦФО на 10 335 рублей. Потребительские цены относительно декабря выросли на 5,1%, что на 0,7 процентного пункта выше окружного показателя. В самом июле общий индекс к июню составил 100,0%.
Сопоставление с Москвой особенно выразительно: в столице ввод жилья вырос на 17,7%, а инвестиционный показатель — на 0,1%. Это различие траекторий двух соседних субъектов, но не доказательство перетока инвестиций из области в город: для такого вывода нужны данные о движении капитала и конкретных проектах.
Тезис 11. В Подмосковье текущая производственная и потребительская активность растёт, тогда как инвестиции и завершение жилищных проектов показывают значительно более слабую динамику.
Что определяет состояние округа
В данных видны три главные особенности. Первая — широкий рост потребительского рынка: торговля и услуги увеличились во всех регионах. Вторая — неоднородный промышленный подъём, охвативший 12 субъектов и обеспечивший округу более высокий темп, чем по стране. Третья — сокращение инвестиций и жилищного ввода на большей части территории ЦФО.
Эти наблюдения не складываются в единый процент «роста экономики»: в PDF нет валового регионального продукта, отраслевых весов и полного набора видов деятельности. Для оценки социального положения также недостаёт данных о занятости, безработице, реальных доходах, бедности и демографии. Корректный вывод уже и конкретнее: по представленным показателям текущий выпуск и потребление демонстрируют большую устойчивость, чем инвестиционная динамика и ввод жилья.
Чтобы судить о продолжительности этой ситуации, потребуются следующие периоды наблюдения и структура изменений. Особенно важно установить, связан ли инвестиционный спад с завершением крупных проектов, высокой прошлогодней базой или уменьшением новых вложений. Приложенная таблица не позволяет выбрать одну из этих причин.
Тезис 12. Главный вопрос для ЦФО после июля 2026 года — сможет ли рост производства и потребительского рынка сопровождаться восстановлением инвестиций; пока документ фиксирует расхождение этих направлений.
Факты, цифры и характеристики
- Охват: 18 субъектов ЦФО — 17 областей и Москва; дополнительно приведены итоговые строки России и округа.
- Число показателей: 11 числовых колонок, включая два индекса потребительских цен.
- Основной период: январь–июль 2026 года к январю–июлю 2025-го; инвестиции сравниваются за январь–июнь, зарплата дана за январь–июнь 2026 года.
- Промышленность ЦФО: индекс 104,6%, прирост 4,6%; рост в 12 регионах, отсутствие изменения в одном, снижение в пяти.
- Лидеры промышленной динамики: Курская область — +10,6%, Смоленская — +9,4%, Ярославская область и Москва — по +8,6%.
- Розница: индекс 107,2%, прирост 7,2% в сопоставимых ценах; рост в 18 регионах; максимум — Ивановская область, +12,8%.
- Платные услуги: индекс 102,2%, прирост 2,2% в сопоставимых ценах; рост в 18 регионах; максимум — Смоленская область, +6,1%.
- Инвестиции: индекс 92,1%, снижение 7,9%; рост в трёх субъектах, снижение в 15; максимальный прирост — Ивановская область, +2,1%.
- Жилищный ввод: индекс 84,9%, снижение 15,1%; рост в шести регионах, снижение в 12; максимум прироста — Москва, +17,7%.
- Скот и птица на убой: индекс 100,4%, прирост 0,4%; показатель выражает динамику живого веса в указанном источником круге производителей.
- Молоко: индекс 103,8%, прирост 3,8%; максимальный региональный прирост — Тверская область, +22,1%.
- Яйца: индекс 95,4%, снижение 4,6%; Московская область — увеличение в 2,4 раза; Ярославская — снижение на 74,2%; по шести областям чисел нет.
- Цены в июле к июню: индекс 100,2%, рост 0,2%.
- Цены в июле к декабрю 2025 года: индекс 104,4%, рост 4,4%; это не годовая инфляция.
- Средняя зарплата ЦФО: 139 852 рубля в месяц; выше общероссийской на 30 596 рублей, или примерно на 28,0%.
- Диапазон региональных зарплат: от 62 715 рублей в Ивановской области до 196 861 рубля в Москве.
- Отсутствующие величины: абсолютные объёмы выпуска продукции, площади введённого жилья, суммы инвестиций и оборота торговли; показатели ВРП, занятости, реальных доходов и бедности.
Источник и границы интерпретации
Примечания исходного документа
- Относительные показатели жилищного ввода рассчитаны с учётом жилых домов на земельных участках, предназначенных для ведения садоводства.
- Вторая сноска сообщает, что данные не публикуются в целях обеспечения конфиденциальности. При этом многоточия в колонке яиц помечены в исходных ячейках надстрочной единицей. В извлечении сохранено обозначение «…¹»; несогласованность номера сноски не исправлялась молча.
- Прочерки в аграрных колонках строки Москвы сохранены. Их конкретное статистическое значение в документе не разъяснено.
- «В 2,4 р.» в строке Московской области означает приблизительно 240% от базы, то есть прирост около 140%; исходная точность — один десятичный знак для кратности.

Региональный проект
МосРегДата для ЦФО
Информационный Спецпроект МосРегДата посвященный Центральному Федеральному округу
МосРегДатаЦФО проект